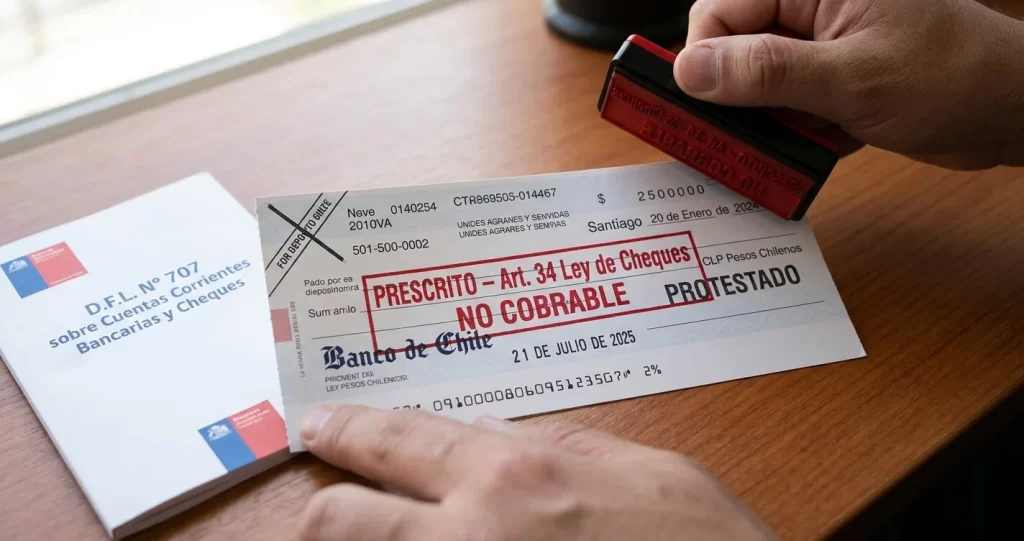
La prescripción de cheque en Chile depende de qué acción se intenta ejercer y de la fecha en que el documento fue protestado. Como regla central, la acción ejecutiva especial del portador contra los obligados al pago prescribe en un año contado desde la fecha del protesto.
Ese plazo no significa necesariamente que desaparezca toda deuda vinculada al cheque: puede subsistir una acción basada en la relación que originó su emisión, sujeta a sus propios requisitos y plazos.
Para evaluar un caso de prescripción de cheque en Chile también importan la presentación oportuna, el motivo del protesto, la notificación y las defensas disponibles.
El cheque como documento de pago y las fechas que importan
El cheque es una orden escrita dirigida a un banco para que pague una suma con cargo a los fondos disponibles en la cuenta corriente del girador. Aunque suele entregarse para pagar una compraventa, un servicio, un préstamo u otra obligación, el documento tiene reglas propias.
Por eso conviene distinguir el cheque de la deuda que motivó su entrega: el primero puede dar lugar a una acción especial de cobro, mientras que la segunda se analiza conforme al contrato, los comprobantes y las normas que correspondan a su origen.
En un caso concreto pueden concurrir varias fechas: la emisión que aparece en el documento, la presentación al banco, el protesto, la notificación judicial y el inicio de una demanda. Cada una cumple una función diferente.
La fecha de emisión sirve, entre otras cosas, para determinar el período ordinario de presentación; el protesto documenta que el banco no pagó; y la fecha de este último marca el inicio del plazo anual de la acción ejecutiva cambiaria.
Confundir esos hitos puede conducir a calcular mal el tiempo disponible para cobrar o defenderse, afectando directamente el análisis sobre la prescripción de cheque en Chile.
La Ley sobre Cuentas Corrientes Bancarias y Cheques establece, como regla general, que el cheque en moneda chilena debe presentarse dentro de 60 días desde su fecha si fue girado en la misma plaza del banco librado, y dentro de 90 días si se giró en una plaza distinta.
Puedes revisar el marco legal completo en la guía oficial de Ley Fácil sobre Cheques. El vencimiento de ese período de presentación no debe confundirse automáticamente con la prescripción de cheque en Chile: son cuestiones distintas y sus consecuencias dependen de los antecedentes y de la vía que se pretenda utilizar.
También es importante recordar que el cheque es pagadero a la vista conforme a su regulación, por lo que no conviene asumir que una fecha futura escrita en el documento impide necesariamente su presentación antes de ese día.
Si se entrega un cheque como garantía, en cuotas o con instrucciones especiales, debe revisarse además el acuerdo que explica esa entrega. Guardar el contrato, los mensajes y los comprobantes de pago puede ser decisivo para establecer qué obligación existía y si fue cumplida total o parcialmente.
Protesto del cheque: qué acredita y qué efectos produce
El protesto es la constancia formal de que el cheque fue presentado y no se pagó, total o parcialmente. El banco debe indicar el motivo del rechazo y dejar registro de los datos pertinentes, como la fecha, el monto y la causal informada.
Entre los motivos habituales están la falta de fondos, la cuenta cerrada o una orden de no pago. El protesto no equivale por sí solo a una sentencia ni demuestra automáticamente que el girador actuó con intención de defraudar; acredita un hecho bancario que puede permitir iniciar determinadas acciones.
Para quien tiene el documento, el protesto oportuno y correctamente respaldado puede ser relevante para cobrar judicialmente.
Para quien lo emitió, el motivo consignado permite entender qué ocurrió, pero no reemplaza el análisis de la operación de fondo: puede haber existido un pago posterior, un error, una disputa sobre el servicio o una pérdida que explique una orden de no pago.
La revisión debe considerar el documento original o una copia íntegra, el comprobante del banco, las comunicaciones entre las partes y cualquier abono que se haya efectuado.
El protesto tampoco transforma por sí mismo una controversia comercial en un delito. Una empresa que recibe un cheque impago debe diferenciar la gestión civil de cobro de una eventual denuncia penal, y no presentar esta última como una consecuencia automática.
Del mismo modo, quien enfrenta un protesto debe responder a las comunicaciones y revisar los plazos sin asumir que el documento carece de efectos solo porque hubo conversaciones o promesas de pago posteriores.
Si el cheque se pagó después del protesto, es fundamental obtener un recibo claro que identifique el documento, el monto y la fecha del pago, y solicitar la devolución o cancelación del título cuando proceda.
Si hubo pago parcial, debe conservarse respaldo del saldo y de la imputación acordada. Estos antecedentes ayudan a impedir que se cobre dos veces la misma suma y permiten plantear una defensa documentada si posteriormente se inicia un procedimiento.
Notificación judicial y formación de la vía ejecutiva
Para ejercer la acción ejecutiva especial derivada de un cheque protestado, la ley contempla la notificación judicial del protesto al obligado. La persona notificada puede tachar de falsa su firma dentro del plazo legal, que es breve y se cuenta desde la notificación.
Si se recibe una notificación, no es prudente dejarla sin respuesta ni limitarse a conversar informalmente con quien cobra: hay que revisar la fecha, la identidad del receptor, el documento acompañado y las instrucciones contenidas en la resolución o actuación judicial.
La oportunidad y la forma de esa notificación pueden influir en el curso del cobro. Por ello, conviene conservar la cédula, el acta o cualquier antecedente entregado por el receptor judicial y consultar de inmediato qué plazo está corriendo. La autenticidad de la firma es una defensa específica, no una objeción general a la deuda.
Si el problema es que el monto ya fue pagado, que el documento se completó de manera improcedente o que la obligación no existe, esas alegaciones deben analizarse por sus propios fundamentos y dentro del procedimiento correspondiente.
¿Necesitas contratar un abogado experto en Chile?
En NexoAbogados podrás encontrar al abogado que necesitas de forma rápida, simple y gratuita. Explica brevemente tu caso y recibirás hasta 3 cotizaciones de abogados interesados en ayudarte.
Cuándo el cheque protestado prescribe y cómo se calcula el plazo
La prescripción de cheque en Chile depende de qué acción se intenta ejercer y de la fecha en que el documento fue protestado. Como regla central, la acción ejecutiva especial del portador contra los obligados al pago prescribe en un año contado desde la fecha del protesto.
Ese plazo no significa necesariamente que desaparezca toda deuda vinculada al cheque: puede subsistir una acción basada en la relación que originó su emisión, sujeta a sus propios requisitos y plazos. Para evaluar un caso de prescripción de cheque en Chile también importan la presentación oportuna, el motivo del protesto, la notificación y las defensas disponibles.
El cheque como documento de pago y las fechas que importan
El cheque es una orden escrita dirigida a un banco para que pague una suma con cargo a los fondos disponibles en la cuenta corriente del girador. Aunque suele entregarse para pagar una compraventa, un servicio, un préstamo u otra obligación, el documento tiene reglas propias.
Por eso conviene distinguir el cheque de la deuda que motivó su entrega: el primero puede dar lugar a una acción especial de cobro, mientras que la segunda se analiza conforme al contrato, los comprobantes y las normas que correspondan a su origen.
En un caso concreto pueden concurrir varias fechas: la emisión que aparece en el documento, la presentación al banco, el protesto, la notificación judicial y el inicio de una demanda.
Cada una cumple una función diferente. La fecha de emisión sirve, entre otras cosas, para determinar el período ordinario de presentación; el protesto documenta que el banco no pagó; y la fecha de este último marca el inicio del plazo anual de la acción ejecutiva cambiaria.
Confundir esos hitos puede conducir a calcular mal el tiempo disponible para cobrar o defenderse, afectando directamente el análisis sobre la prescripción de cheque en Chile.
La Ley sobre Cuentas Corrientes Bancarias y Cheques establece, como regla general, que el cheque en moneda chilena debe presentarse dentro de 60 días desde su fecha si fue girado en la misma plaza del banco librado, y dentro de 90 días si se giró en una plaza distinta.
Puedes revisar el marco legal completo en la guía oficial de Ley Fácil sobre Cheques. El vencimiento de ese período de presentación no debe confundirse automáticamente con la prescripción de cheque en Chile: son cuestiones distintas y sus consecuencias dependen de los antecedentes y de la vía que se pretenda utilizar.
También es importante recordar que el cheque es pagadero a la vista conforme a su regulación, por lo que no conviene asumir que una fecha futura escrita en el documento impide necesariamente su presentación antes de ese día.
Si se entrega un cheque como garantía, en cuotas o con instrucciones especiales, debe revisarse además el acuerdo que explica esa entrega. Guardar el contrato, los mensajes y los comprobantes de pago puede ser decisivo para establecer qué obligación existía y si fue cumplida total o parcialmente.
Protesto del cheque: qué acredita y qué efectos produce
El protesto es la constancia formal de que el cheque fue presentado y no se pagó, total o parcialmente. El banco debe indicar el motivo del rechazo y dejar registro de los datos pertinentes, como la fecha, el monto y la causal informada. Entre los motivos habituales están la falta de fondos, la cuenta cerrada o una orden de no pago.
El protesto no equivale por sí solo a una sentencia ni demuestra automáticamente que el girador actuó con intención de defraudar; acredita un hecho bancario que puede permitir iniciar determinadas acciones.
Para quien tiene el documento, el protesto oportuno y correctamente respaldado puede ser relevante para cobrar judicialmente.
Para quien lo emitió, el motivo consignado permite entender qué ocurrió, pero no reemplaza el análisis de la operación de fondo: puede haber existido un pago posterior, un error, una disputa sobre el servicio o una pérdida que explique una orden de no pago.
La revisión debe considerar el documento original o una copia íntegra, el comprobante del banco, las comunicaciones entre las partes y cualquier abono que se haya efectuado.
El protesto tampoco transforma por sí mismo una controversia comercial en un delito. Una empresa que recibe un cheque impago debe diferenciar la gestión civil de cobro de una eventual denuncia penal, y no presentar esta última como una consecuencia automática.
Del mismo modo, quien enfrenta un protesto debe responder a las comunicaciones y revisar los plazos sin asumir que el documento carece de efectos solo porque hubo conversaciones o promesas de pago posteriores.
Si el cheque se pagó después del protesto, es fundamental obtener un recibo claro que identifique el documento, el monto y la fecha del pago, y solicitar la devolución o cancelación del título cuando proceda.
Si hubo pago parcial, debe conservarse respaldo del saldo y de la imputación acordada. Estos antecedentes ayudan a impedir que se cobre dos veces la misma suma y permiten plantear una defensa documentada si posteriormente se inicia un procedimiento.
Notificación judicial y formación de la vía ejecutiva
Para ejercer la acción ejecutiva especial derivada de un cheque protestado, la ley contempla la notificación judicial del protesto al obligado. La persona notificada puede tachar de falsa su firma dentro del plazo legal, que es breve y se cuenta desde la notificación.
Si se recibe una notificación, no es prudente dejarla sin respuesta ni limitarse a conversar informalmente con quien cobra: hay que revisar la fecha, la identidad del receptor, el documento acompañado y las instrucciones contenidas en la resolución o actuación judicial.
La oportunidad y la forma de esa notificación pueden influir en el curso del cobro. Por ello, conviene conservar la cédula, el acta o cualquier antecedente entregado por el receptor judicial y consultar de inmediato qué plazo está corriendo.
La autenticidad de la firma es una defensa específica, no una objeción general a la deuda. Si el problema es que el monto ya fue pagado, que el documento se completó de manera improcedente o que la obligación no existe, esas alegaciones deben analizarse por sus propios fundamentos y dentro del procedimiento correspondiente.
Resumen práctico de plazos, efectos y alternativas
| Elemento | Regla o referencia | Qué revisar |
|---|---|---|
| Presentación al banco | Como regla general, 60 días en la misma plaza y 90 días en plaza distinta. | Fecha del cheque y plaza del banco librado. |
| Protesto | Deja constancia de la falta de pago y de su motivo. | Certificado o registro bancario, fecha, monto y causal. |
| Acción ejecutiva especial | Prescribe en un año desde la fecha del protesto. | Protesto, actuaciones judiciales y notificaciones. |
| Acción por la obligación de origen | Puede tener fundamento y plazo propios; no se presume vigente. | Contrato, pagos, cumplimiento y prescripción aplicable. |
| Defensa del demandado | Debe hacerse valer dentro del procedimiento y plazo que corresponda. | Demanda, título, firma, saldo y respaldos de pago. |
Giro doloso de cheque: cuándo puede discutirse una responsabilidad penal
La expresión giro doloso de cheque se utiliza para referirse a situaciones en que la emisión o el uso del documento podría configurar un delito conforme a la legislación aplicable.
No todo cheque protestado constituye giro doloso. La falta de fondos, por sí sola, no permite afirmar automáticamente que existió delito: deben analizarse las circunstancias, la conducta atribuida, el motivo del protesto, las actuaciones posteriores y los elementos que exige la norma penal.
La calificación corresponde a las autoridades y tribunales, no a una conclusión unilateral del tenedor.
La normativa contempla formalidades y requisitos que pueden ser relevantes para perseguir penalmente ciertos hechos, entre ellos el protesto y la notificación al obligado en los casos previstos, además de la posibilidad de pagar o consignar lo adeudado y los gastos dentro del plazo legal que resulte aplicable.
El análisis exige especial cuidado con la causal del protesto y con el cumplimiento de cada actuación. Un reclamo por servicios deficientes o una diferencia sobre el monto, por ejemplo, no debe presentarse sin más como fraude; puede ser una controversia civil o comercial, salvo que existan antecedentes adicionales que permitan sostener otra hipótesis.
Quien recibió un cheque impago puede ordenar sus documentos y consultar si los hechos justifican una denuncia, sin utilizar la amenaza penal como mecanismo de presión para obtener un pago discutido.
Quien lo emitió debe conservar evidencia del motivo de la falta de pago, de los intentos de solución y de cualquier abono o consignación.
Si recibe una citación o una notificación relacionada con una investigación, no debería ignorarla ni entregar una declaración improvisada sin comprender su alcance.
La responsabilidad penal, cuando se investiga, es independiente del cobro civil, aunque ambos asuntos puedan compartir documentos.
Una decisión sobre la existencia de una deuda no sustituye automáticamente la evaluación del elemento subjetivo ni de los demás requisitos penales.
Por eso es importante separar las preguntas: cuánto se debe, qué acción civil puede ejercerse y si los hechos tienen relevancia penal. Cada una requiere antecedentes y una estrategia distinta.
Defensas posibles frente al cobro de un cheque
Las defensas dependen de la demanda, del título y de los hechos, por lo que no existe una respuesta única para todos los cheques protestados. Una primera línea de revisión es comprobar la identidad del documento y la legitimación de quien cobra: monto, fecha, firma, beneficiario, endosos y coincidencia entre el cheque acompañado y la operación.
Si se objeta la autenticidad de la firma, debe observarse el mecanismo y el plazo legal específico; una objeción tardía o informal puede no producir el efecto esperado.
Otra defensa puede consistir en acreditar el pago total o parcial, una condonación, un acuerdo que modificó la obligación, una compensación admisible o la inexistencia del saldo reclamado.
Los comprobantes deben permitir identificar qué cheque o deuda se pagó; una transferencia sin referencia, por sí sola, puede ser insuficiente para explicar su imputación.
Si hubo devolución de mercadería, incumplimiento del servicio o diferencias de precio, conviene reunir el contrato y las comunicaciones que muestran el desacuerdo, sin asumir que cualquier disputa suspende automáticamente el cobro ejecutivo.
La prescripción de cheque en Chile también puede plantearse cuando se cumplen sus presupuestos. Para ello se revisa el protesto, el transcurso del plazo y las actuaciones capaces de incidir en el cómputo.
No es equivalente afirmar que el cheque es antiguo a demostrar que la acción concreta está prescrita según las reglas de la prescripción de cheque en Chile.
Asimismo, una defensa basada en falta de notificación, defectos del procedimiento o falta de requisitos del título requiere examinar el expediente y las reglas procesales aplicables, no solo el documento recibido por correo o entregado por un tercero.
Una defensa eficaz exige actuar en plazo y presentar argumentos coherentes con pruebas. En un ejemplo, si una persona pagó el cheque mediante transferencia antes de la demanda, debería localizar el comprobante, identificar al destinatario y vincular la transferencia con la obligación; luego, debe hacer valer el pago en la vía y oportunidad correspondientes.
En otro caso, si la firma fue falsificada, no basta con decirlo al acreedor: hay que evaluar oportunamente la tacha y reunir antecedentes de comparación, denuncia o peritaje según proceda.
¿Necesitas contratar un abogado experto en Chile?
En NexoAbogados podrás encontrar al abogado que necesitas de forma rápida, simple y gratuita. Explica brevemente tu caso y recibirás hasta 3 cotizaciones de abogados interesados en ayudarte.
Cómo actuar si recibiste o emitiste un cheque protestado
Si recibiste un cheque protestado, empieza por ordenar una cronología: fecha de emisión, fecha de presentación, causal y fecha del protesto, pagos recibidos, comunicaciones y cualquier gestión judicial.
Conserva el cheque o su copia legible, el comprobante bancario y los documentos que acreditan la obligación que motivó su entrega. No bases la decisión solo en una promesa verbal de pago: pide que cualquier acuerdo indique el monto, las fechas, los intereses si existen y qué ocurrirá con el documento y las acciones pendientes.
Si emitiste el cheque, solicita al banco información sobre el protesto y verifica si la causa consignada corresponde a lo ocurrido.
Reúne comprobantes de fondos, transferencias, acuerdos, devoluciones o reclamos sobre la operación. Si ya pagaste, pide un recibo que identifique el cheque y confirme que el pago extingue el saldo acordado.
Si no reconoces la firma o el monto, actúa rápidamente y no entregues originales ni firmes reconocimientos de deuda sin entender sus efectos.
Cuando existe una notificación judicial, ubica la fecha exacta y consulta de inmediato los plazos que contiene el procedimiento. Una negociación puede avanzar paralelamente, pero no debe sustituir la presentación de una defensa necesaria.
Al evaluar una propuesta, revisa si incluye el total, los gastos, el calendario y las consecuencias de un atraso; también comprueba quién recibirá los fondos y cómo se documentará el pago. Un convenio claro puede evitar nuevos conflictos, mientras que un acuerdo ambiguo puede dejar dudas sobre el saldo o mantener abierto el riesgo de cobros duplicados.
La asesoría de un abogado puede ser útil cuando hay varios cheques, montos relevantes, posibles endosos, una discusión sobre la firma, una demanda ejecutiva o dudas sobre una denuncia penal.
Un profesional puede revisar el documento y el expediente, calcular los plazos y distinguir las defensas disponibles de las alternativas de negociación.
La intervención no reemplaza la conservación de pruebas: mientras antes se organice la información, más fácil será reconstruir lo ocurrido y tomar decisiones con fundamento.
Conclusión: revisar el documento y el plazo antes de decidir
La prescripción de cheque en Chile exige identificar con precisión la acción que se quiere ejercer. Para la acción ejecutiva especial del portador, el plazo general es de un año desde la fecha del protesto; la presentación al banco, el protesto y la notificación judicial son hitos distintos y no deben confundirse al estudiar la prescripción de cheque en Chile.
El protesto acredita que el cheque no fue pagado, pero no demuestra por sí solo la existencia de un delito ni elimina las controversias sobre la obligación de origen.
Ante un cheque protestado, tanto el análisis de la prescripción de cheque en Chile como la estrategia de defensa general requieren que tanto quien busca cobrar como quien debe responder examinen el documento, las fechas, la legitimación, los pagos y la relación que originó su entrega.
La acción causal puede tener reglas propias y la prescripción de cheque en Chile debe plantearse correctamente cuando corresponda. Si existe una notificación judicial, actuar sin demora y obtener asesoría basada en los antecedentes concretos puede marcar una diferencia importante en la protección de los derechos de cada parte.