Si detectas una compra o un giro que no hiciste después de que alguien copiara los datos de tu tarjeta, avisa de inmediato al emisor, solicita el bloqueo y presenta el reclamo formal por las operaciones desconocidas.
Ante una clonación de tarjeta en Chile, el banco debe activar el procedimiento de la Ley N.º 20.009 y responder dentro de los plazos legales aplicables; no basta con afirmar que la transacción fue validada con chip o clave para descartar automáticamente el reclamo.
Conserva comprobantes y números de atención, porque pueden ser decisivos si la entidad no restituye el dinero.
Qué significa la clonación de tarjeta en Chile y cómo reconocerla
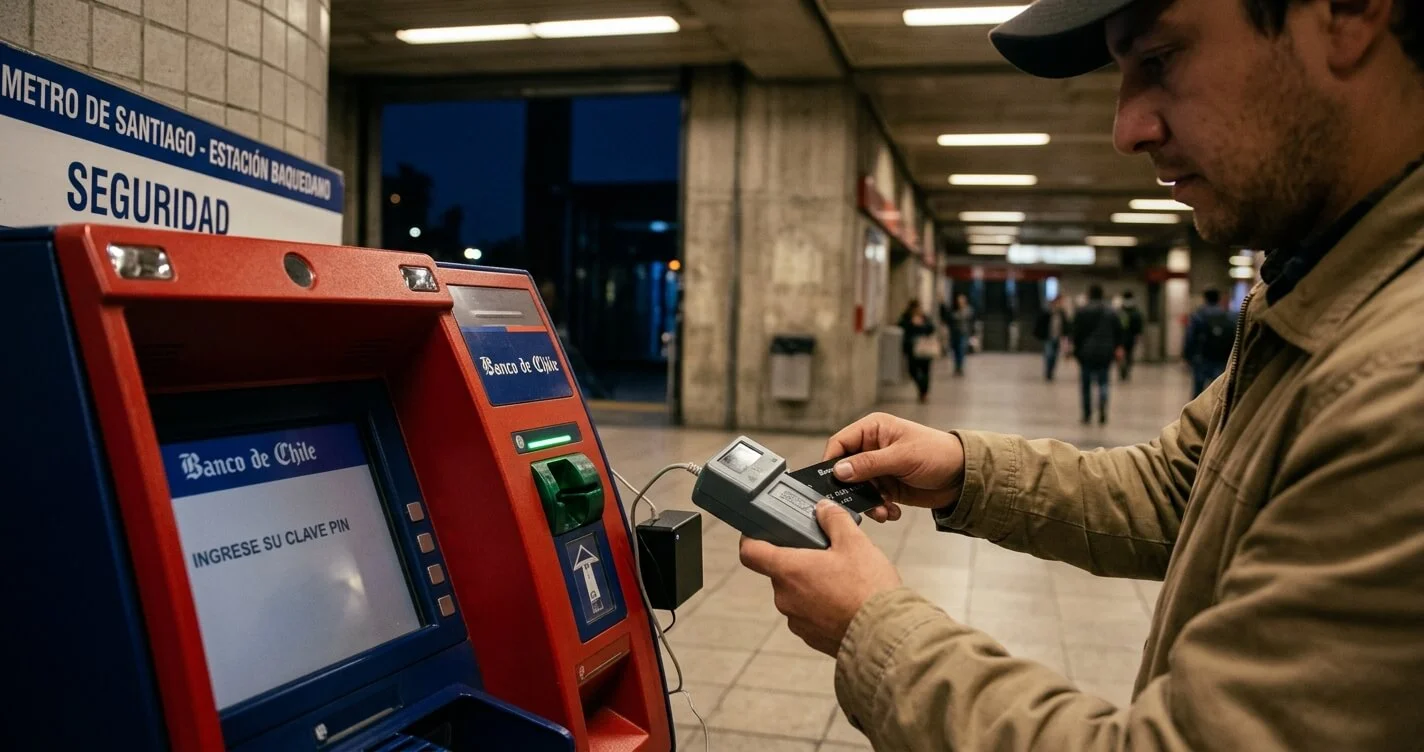
La clonación de tarjeta en Chile suele referirse a la copia o captura de los datos asociados a una tarjeta física, por ejemplo mediante un dispositivo instalado ilegalmente en un cajero automático o terminal de pago.
En ciertos casos, la información obtenida se utiliza para fabricar un soporte duplicado y efectuar compras o retiros.
También puede ocurrir que los datos se empleen en operaciones por internet, aunque técnicamente estas transacciones no siempre correspondan a una clonación de tarjeta en Chile física.
Para el usuario, lo central es que la operación no haya sido autorizada.
Las señales más frecuentes de una clonación de tarjeta en Chile son cargos que no reconoces, giros en cajeros que no utilizaste, compras realizadas en otra comuna o país, varias transacciones pequeñas en poco tiempo o notificaciones de pago que llegan mientras mantienes la tarjeta contigo.
Tener la tarjeta físicamente en la billetera no descarta el problema: los datos pudieron copiarse antes y ser utilizados posteriormente.
Tampoco es necesario identificar el cajero o comercio donde ocurrió la captura para avisar al banco cuando sufres una clonación de tarjeta en Chile.
Conviene distinguir una transacción desconocida de una compra olvidada, una suscripción automática o un cargo con un nombre comercial distinto al de la tienda.
Antes de concluir que hubo una clonación de tarjeta en Chile, revisa el detalle de la operación y consulta a quienes tengan autorización para utilizar la cuenta o tarjetas adicionales.
Esa comprobación debe ser rápida y no debe retrasar el bloqueo cuando hay cargos en curso o riesgo de nuevas operaciones. Si tienes motivos razonables para sospechar un uso no autorizado, comunícate inmediatamente con el emisor.
Cualquier clonación de tarjeta en Chile puede afectar tarjetas de crédito, débito o prepago, y el canal utilizado cambia las medidas prácticas, pero no elimina el derecho a reclamar.
Anota si la operación fue presencial, en línea o un retiro; esa información ayuda a describir los hechos.
No compartas claves, códigos de verificación ni fotografías de la tarjeta con personas que se comuniquen diciendo que investigan el fraude.
El banco no necesita que reveles tu clave secreta para registrar el aviso y bloquear el instrumento.
Qué hacer en caso de clonación de tarjeta en Chile: pasos inmediatos
Actúa en cuanto detectes un movimiento que no reconoces. No esperes a reunir todos los documentos ni a que el comercio confirme que no hizo el cargo: el aviso al emisor ante una clonación de tarjeta en Chile permite detener el uso de la tarjeta y deja constancia del momento en que informaste el incidente.
Usa los canales oficiales de la aplicación, el sitio web o el teléfono impreso en la tarjeta, si aún está disponible.
Si sospechas que también se comprometieron tus credenciales digitales, informa esa circunstancia y solicita proteger los accesos relacionados.
-
Solicita el bloqueo de la tarjeta afectada y pregunta si es necesario bloquear también tarjetas adicionales, billeteras digitales o credenciales asociadas.
-
Entrega una descripción concreta de las operaciones desconocidas tras una clonación de tarjeta en Chile, con fecha, monto, comercio o cajero y moneda, si esos datos están disponibles.
-
Pide el número de atención, comprobante o folio del aviso y guarda una captura de pantalla o correo que confirme la gestión.
-
Cambia las claves de acceso a la banca digital desde un dispositivo confiable. No reutilices la contraseña anterior ni uses enlaces recibidos por mensajes sospechosos.
-
Descarga o conserva los movimientos de cuenta y estados de cuenta en los que aparecen los cargos cuestionados.
Bloquear la tarjeta y reclamar por las operaciones son gestiones relacionadas, pero conviene confirmar que ambas quedaron registradas.
El bloqueo impide nuevas transacciones con ese instrumento, mientras que el reclamo identifica los cargos que solicitas investigar y, cuando proceda, cancelar o restituir.
Al comunicarte por una clonación de tarjeta en Chile, pregunta expresamente si debes completar un formulario, enviar una declaración o presentar antecedentes adicionales, y pide que te indiquen el canal y el plazo para hacerlo.
Si la tarjeta fue retenida por un cajero, el terminal mostró un error después de una operación o recibiste una alerta en el teléfono, registra también esos antecedentes.
No vuelvas a utilizar un cajero que te parezca manipulado y evita retirar dispositivos o piezas: podrías alterar evidencia o exponerte a un riesgo.
Si hay cargos que siguen apareciendo tras el bloqueo por una clonación de tarjeta en Chile, informa de inmediato al emisor y conserva la hora de cada contacto. La cronología ordenada permite mostrar que actuaste sin demora.
Cómo formular el reclamo por operaciones desconocidas
Presenta el reclamo por un canal que deje constancia verificable. Identifica cada operación, indica que no la autorizaste y solicita que se aplique el procedimiento correspondiente a la Ley N.º 20.009.
No es necesario que afirmes con certeza cómo copiaron tus datos; puedes explicar que sospechas de una clonación de tarjeta en Chile y describir lo que observaste.
Si el banco exige un formulario, conserva una copia completa y registra cuándo lo enviaste.
Si recibes una respuesta automática, guarda también ese mensaje, pues puede acreditar la fecha de recepción.
Revisa cuidadosamente los cargos para evitar que una operación legítima quede mezclada con las cuestionadas.
Si reconoces una compra y otra no, identifica ambas por separado: admitir una transacción concreta no significa renunciar a reclamar por las restantes.
Describe los hechos con precisión y evita completar declaraciones con información que no puedes confirmar.
Si el emisor solicita documentos complementarios, pregunta por escrito qué antecedente falta y para qué operación se requiere, y envíalo por el canal oficial indicado.
Denuncia y antecedentes: qué presentar y por qué importa
El aviso al banco no debe confundirse con una denuncia ante las autoridades. El primero sirve para bloquear el instrumento y activar el procedimiento de reclamo frente al emisor.
La denuncia, en cambio, pone los hechos en conocimiento de las instituciones competentes para que puedan investigarse.
Puedes informar el caso a Carabineros, la Policía de Investigaciones o el Ministerio Público, según las circunstancias y los canales disponibles. Si te entregan un comprobante o número de parte, guárdalo junto con el folio bancario.
Al denunciar una clonación de tarjeta en Chile, expón hechos que puedas respaldar: cuándo detectaste el cargo, qué operaciones desconoces, si conservabas la tarjeta, cuándo avisaste al banco y qué respuesta recibiste.
No es imprescindible identificar al responsable para relatar el incidente. Adjunta o conserva estados de cuenta, mensajes de alerta, correos, comprobantes de bloqueo y capturas de la aplicación.
Si la tarjeta fue utilizada en un comercio que recuerdas haber visitado, indica el lugar y la fecha aproximada, sin asumir que ese fue necesariamente el punto donde se copiaron los datos.
Una denuncia policial no reemplaza el reclamo formal ante el emisor ni suspende por sí sola los plazos que correspondan a ese trámite.
Del mismo modo, reclamar al banco no sustituye la denuncia si quieres que los hechos sean investigados penalmente.
Puedes realizar ambos procesos en paralelo y guardar un registro cronológico.
Si el banco te pide una copia de la denuncia, pregunta si sirve el comprobante de ingreso y cómo enviarlo; no entregues documentos originales que necesites conservar.
Si se utilizaron datos de tu tarjeta junto con acceso a tu teléfono o correo, protege también esas cuentas.
Cambia contraseñas desde un equipo confiable, cierra sesiones activas cuando el servicio lo permita y contacta a tu compañía telefónica si sospechas de una duplicación de SIM o pérdida de control de la línea.
Estas medidas no sustituyen el reclamo por una clonación de tarjeta en Chile, pero ayudan a reducir el riesgo de que alguien intercepte códigos o autorice nuevas transacciones.
¿Necesitas contratar un abogado experto en Chile?
En NexoAbogados podrás encontrar al abogado que necesitas de forma rápida, simple y gratuita. Explica brevemente tu caso y recibirás hasta 3 cotizaciones de abogados interesados en ayudarte.
Responsabilidad del banco ante una clonación de tarjeta en Chile
La Ley N.º 20.009 regula la responsabilidad por extravío, hurto, robo o fraude en el uso de tarjetas y otros medios de pago.
Su procedimiento establece obligaciones para el emisor cuando el usuario informa operaciones que no autorizó.
Por eso, el banco debe recibir el aviso, dejar registro y activar las medidas de bloqueo que correspondan.
Después, debe tramitar el reclamo conforme a la ley y comunicar su respuesta por los medios establecidos. La evaluación no debería basarse únicamente en que el sistema registró una transacción como válida.
La entidad puede revisar antecedentes técnicos tras una clonación de tarjeta en Chile, como el canal de compra, la autenticación utilizada, la hora, el dispositivo o la ubicación aproximada.
Esos datos pueden ser relevantes, pero no demuestran por sí solos que el titular autorizó la operación ni que actuó con dolo o culpa grave. La responsabilidad se analiza de acuerdo con el procedimiento legal y los antecedentes del caso.
Una tarjeta con chip o una compra que requirió una clave no convierten automáticamente el cargo en legítimo: corresponde evaluar el contexto y la evidencia disponible.
La protección legal no equivale a una devolución automática en cualquier circunstancia.
La ley contempla un procedimiento para que el emisor pueda controvertir el reclamo cuando estime que existen antecedentes de dolo o culpa grave del usuario, siguiendo las vías y plazos establecidos.
Esa alegación debe ser tratada conforme a la normativa y no como una razón indefinida para dejar el caso sin respuesta.
Si el banco sostiene que el usuario autorizó la operación o que incumplió gravemente sus deberes en un caso de clonación de tarjeta en Chile, solicita que explique los fundamentos y el estado del procedimiento por escrito.
También es importante diferenciar entre la relación con el emisor y la investigación penal.
La denuncia puede ayudar a esclarecer cómo se obtuvieron los datos, pero la respuesta del banco se rige por el procedimiento de la Ley N.º 20.009.
Por ello, no aceptes como cierre del reclamo una indicación verbal de que debes esperar a que la policía encuentre al responsable.
Pide que el emisor registre las operaciones discutidas y te informe qué decisión adoptó respecto de cada una.
Resumen de actuaciones, plazos y respaldo
| Etapa | Qué hacer | Respaldo útil |
|---|---|---|
| Detección | Avisar al emisor y solicitar bloqueo inmediato ante una clonación de tarjeta en Chile. | Fecha, hora y folio de atención. |
| Reclamo | Individualizar cada operación no autorizada y seguir el canal formal. | Formulario enviado, cartola y confirmación de recepción. |
| Respuesta del emisor | Revisar la decisión, el monto y el procedimiento aplicado. | Carta, correo o registro de la respuesta. |
| Escalamiento | Reclamar ante los organismos competentes y evaluar asesoría jurídica. | Cronología y copia íntegra de los antecedentes. |
Plazos para reclamar y obtener respuesta
Los plazos dependen del momento en que se realiza el aviso, de las operaciones incluidas en el reclamo y de las reglas específicas aplicables al tipo de medio de pago.
Como referencia general del procedimiento de la Ley N.º 20.009 frente a una clonación de tarjeta en Chile, el usuario debe presentar el reclamo dentro de 30 días hábiles desde el aviso al emisor, respecto de operaciones efectuadas en los 60 días corridos anteriores a esa comunicación.
Por prudencia, no esperes al límite: informa cada cargo apenas lo detectes y confirma con el emisor qué operaciones quedan comprendidas.
Para la cancelación de cargos o restitución de fondos, la ley contempla plazos que, como regla general, se vinculan al monto reclamado: hasta 35 UF, el plazo puede ser de 10 días hábiles desde el reclamo; si el monto supera ese límite, el tratamiento del excedente puede contar con un plazo adicional de 7 días hábiles.
Existen particularidades según la operación y el mecanismo previsto por la normativa, por lo que el tipo de transacción y la regulación vigente deben revisarse en cada caso.
Solicita al banco que indique por escrito el plazo que aplicará y desde qué fecha lo cuenta.
El cómputo no debe confundirse con días corridos: cuando la norma habla de días hábiles, los fines de semana y festivos no se cuentan cómo días laborables para ese cálculo.
Anota la fecha del aviso y la fecha de ingreso del reclamo, porque pueden ser gestiones distintas.
Si presentaste el aviso por teléfono y el formulario después, guarda constancia de ambos.
Cuando la entidad entregue una fecha estimada, pregunta si corresponde a un plazo legal o a una estimación de servicio, y conserva la respuesta.
La existencia de una investigación interna no significa, por sí sola, que cualquier plazo legal quede suspendido.
Si el emisor sostiene que aplica una excepción o que inició el procedimiento para discutir el reclamo derivado de una clonación de tarjeta en Chile, solicita que señale la norma invocada, la fecha de inicio y el estado actual.
No te conformes con respuestas como estamos revisando el caso sin una explicación sobre las operaciones reclamadas.
Si transcurre el plazo que corresponde y no recibes una decisión clara, deja constancia escrita y considera escalar el asunto.
Qué hacer si el banco rechaza el reclamo o no devuelve el dinero
Si el banco rechaza el reclamo, pide una respuesta formal que identifique los cargos analizados y explique los antecedentes que sustentan la decisión.
Solicita copia o descripción de los registros utilizados para afirmar que la operación fue autorizada, sin exigir que la entidad revele información protegida de terceros.
Compara esa respuesta con tu cronología: fecha del aviso, bloqueo, presentación del reclamo y documentos enviados.
Si recibiste una devolución parcial, solicita que el emisor detalle qué operaciones fueron aceptadas y cuáles quedaron pendientes o rechazadas.
Presenta una reclamación por los canales de atención del propio emisor y guarda el número de seguimiento.
Si la respuesta no resuelve el problema, puedes acudir a la Comisión para el Mercado Financiero por materias relacionadas con entidades fiscalizadas y a SERNAC para plantear un problema de consumo, según corresponda.
Estas vías no reemplazan la evaluación de una acción judicial cuando exista una controversia sobre la aplicación de la Ley N.º 20.009 tras una clonación de tarjeta en Chile.
Revisa los requisitos y competencias actuales de cada organismo antes de presentar antecedentes.
Si la disputa persiste, una orientación jurídica puede ayudar a evaluar si conviene acudir al Juzgado de Policía Local u otra vía pertinente, ordenar la prueba y revisar los plazos del caso concreto.
La alternativa depende de los montos, documentos, respuesta del emisor y estado de cualquier procedimiento que se haya iniciado.
Lleva una carpeta con el reclamo, las cartolas, el folio de bloqueo, las comunicaciones y la denuncia, si la presentaste.
Una revisión profesional también puede aclarar si una respuesta bancaria invoca correctamente una excepción legal o si solo expresa una conclusión sin explicar su fundamento.
Mientras se resuelve el caso, revisa periódicamente las cartolas y notificaciones para detectar nuevos movimientos.
Si aparece otro cargo tras una clonación de tarjeta en Chile, comunícalo como una operación adicional y pregunta cómo incorporarlo al reclamo, sin suponer que quedó incluido automáticamente.
Mantén tus datos de contacto actualizados y conserva copias de cada envío. Evita publicar en redes sociales números completos de tarjeta, claves, códigos de seguridad o documentos con información personal.
Si necesitas compartir antecedentes con una entidad o profesional, utiliza un canal seguro y oculta los datos que no sean necesarios.
¿Necesitas contratar un abogado experto en Chile?
En NexoAbogados podrás encontrar al abogado que necesitas de forma rápida, simple y gratuita. Explica brevemente tu caso y recibirás hasta 3 cotizaciones de abogados interesados en ayudarte.
Cómo prevenir nuevos cargos después del bloqueo
Una vez bloqueado el instrumento, consulta si el emisor emitirá una tarjeta con un número distinto y si debes actualizar pagos recurrentes asociados a la anterior.
Revisa suscripciones, servicios de transporte, plataformas digitales y cuentas donde hayas guardado los datos. Actualiza solo los servicios que reconoces y utiliza la aplicación o el sitio oficial de cada proveedor.
No entregues los nuevos datos a personas que llamen para supuestamente acelerar la reposición o devolver el dinero.
Activa notificaciones por cada compra y configura límites de uso cuando el producto lo permita.
Si utilizas una billetera digital, revisa qué tarjetas están vinculadas y elimina las que ya fueron bloqueadas o reemplazadas.
En cajeros y terminales, cubre el teclado al ingresar la clave y observa si hay piezas sueltas o elementos que parezcan añadidos; si algo te resulta sospechoso, no uses el equipo y avisa al administrador o al banco.
Estas medidas reducen exposición, aunque no eliminan por completo el riesgo de una clonación de tarjeta en Chile.
También conviene revisar cómo compartes fotografías de documentos y datos financieros.
Una imagen de la tarjeta puede exponer información suficiente para intentar compras, y enviar códigos de seguridad por mensajería puede permitir que otra persona valide operaciones.
Si recibes un mensaje que exige actuar de inmediato, no pulses el enlace: abre la aplicación bancaria por tu cuenta o llama al número oficial.
La prevención más eficaz combina controles técnicos, revisión frecuente de movimientos y una reacción rápida ante cualquier operación que no reconozcas.
Conclusión: actúa rápido y conserva cada constancia
Ante una posible clonación de tarjeta en Chile, bloquea la tarjeta, avisa al emisor y presenta un reclamo claro por cada operación no autorizada.
La denuncia puede complementar el proceso, pero no reemplaza el aviso ni el reclamo ante el banco. Guarda folios, cartolas y comunicaciones, controla los plazos y pide fundamentos por escrito si la entidad rechaza la solicitud o no restituye los fondos.
La evaluación depende de los hechos y del procedimiento legal aplicable; si la controversia continúa, una asesoría jurídica puede ayudarte a ordenar los antecedentes y definir los pasos siguientes.